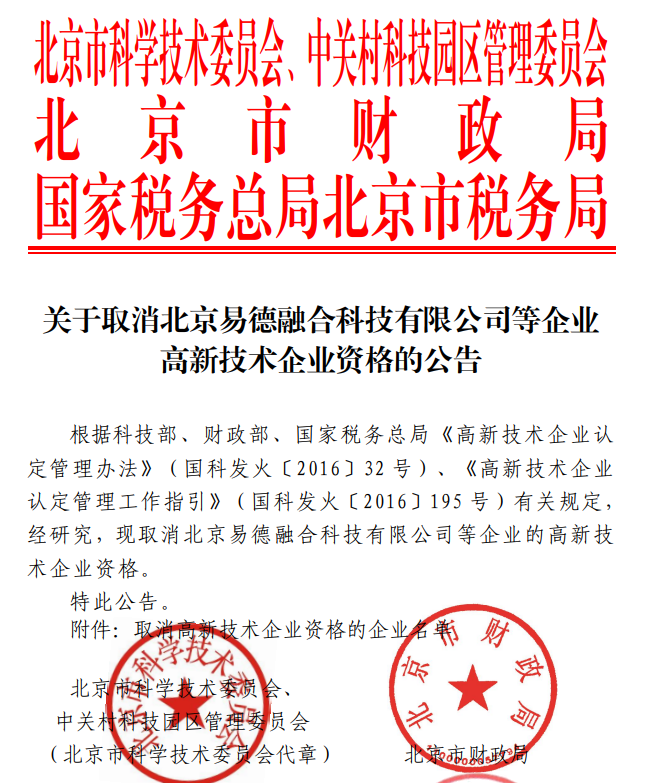
拿到高新技术企业资质,不等于拿到长期“护身符”。统计数据显示,2025年以来,全国至少有6600家企业被撤销高新技术企业资格。很多企业误以为,高企认定通过就万事大吉,却忽略了资质存续期间的动态监管,最终踩线被“摘牌”。
需要警惕的四大红线+合规方案
需要警惕的四大红线+合规方案
1、高新技术产品(服务)收入占比<60%
监管红线:
政策明确要求企业近一年高新技术产品(服务)收入占企业全口径总收入比例不得低于60%。实务中不少企业踩坑:把普通贸易收入、代加工业务、投资收益、利息等非技术类收入混入高新收入;核算总收入时刻意剔除利息、补贴等收益,人为抬高占比。一旦核查发现比例不达标,直接触发高企资格撤销风险。
合规方案:
1每年定期梳理业务,区分高新技术产品/技术性服务与普通业务,高新收入必须匹配对应知识产权,保证专利、软著对产品具备实际技术支撑。
2严格按照税法口径核算总收入,投资收益、政府补助、资产处置收益等均纳入总收入计算,不随意删减科目。
3严格区分高新、非高新业务台账,禁止混同核算。
2、研发费用“掺水”
监管红线:
高频违规情形包括:将行政后勤人员薪酬、生产折旧、办公杂费违规计入研发费用;研发辅助账与财务账、汇算清缴申报数据不一致;突击做高申报当年研发投入,后续年度断崖式下滑;委托外部研发无真实交付成果,归集口径不合规。
合规方案:
1 建立规范研发辅助账,明确人员人工、直接投入、折旧摊销、委托研发等费用归集边界,生产、行政相关支出严禁混入研发科目。
2根据企业营收档位,提前规划三年研发投入,不集中在申报期突击投入,保证三年整体占比达标。
3委托外部研发严格按政策比例归集,境外研发重点关注境内占比要求,定期核对研发台账与财务报表、纳税申报表数据。
3、科技人员占比<10%
监管红线:
高新企业要求研发人员占当年职工总数10%以上。如果企业仅留存劳动合同、社保记录,缺少研发工时、项目参与记录、成果署名等佐证材料,则无法区分研发人员与普通行政、销售员工,核查直接判定不达标。
合规方案:
1建立科技人员动态管理机制,每年统计人员、职工总数,按月测算占比,人员离职、新增研发岗及时更新台账。
2留存项目参与证明、研发工时表、专利/软著成果署名材料。
3企业规模扩张、大量扩招普通岗位员工时,同步匹配研发人员配置,防止分母变大造成占比被动跌破10%。
4、知识产权“凑数”
监管红线:
外购无实质价值的专利,或专利与企业主营业务、研发项目脱节。
合规方案:
1严禁批量外购无关专利凑数,外购专利需匹配企业技术方向,提前核查权利状态,规避低价值专利风险。
2每项专利需对应研发项目与主营产品,梳理技术应用逻辑,留存佐证,杜绝专利与业务脱节。
3配套完善研发记录、产品资料等佐证材料,外购专利补充应用说明,支撑专利技术关联性。
高企资质并非终身有效,三年有效期内需持续维护各项指标合规,常态化开展自查,防范因知识产权凑数、专利与主业脱节等问题引发核查,避免退税追缴、取消资质等重大损失。